
Uma mensagem circula em grupos de síndico no WhatsApp e em redes sociais: “a partir de dezembro, todo condomínio vai passar a emitir nota fiscal da cota condominial por causa da reforma tributária”. A informação está incompleta, e o próprio Secovi Rio saiu a público para desmentir a versão de que a obrigação alcança qualquer condomínio, indistintamente. A confusão tem uma raiz real: o Ato Conjunto RFB/CGIBS nº 4/2026 realmente fixou 1º de dezembro de 2026 como data-limite para a emissão de nota fiscal de serviço eletrônica (NFS-e) sobre cotas e valores condominiais. O que o boato erra é dizer que essa obrigação vale para todo condomínio.
Este artigo explica, para você, síndico, quem realmente entra na obrigação de emitir nota fiscal da cota condominial, o que diz a norma que gerou a dúvida, por que a maioria dos condomínios continua de fora e o que ainda falta ser regulamentado antes do prazo. Há 90 anos administrando condomínios no Rio de Janeiro, a Lowndes acompanha de perto essa transição e recomenda uma regra simples: nenhuma decisão deve ser tomada com base em mensagem de grupo, sempre com a base legal na mão.
Resumo rápido
- O boato está errado: não é verdade que todo condomínio vai emitir nota fiscal da cota a partir de dezembro de 2026.
- A obrigação vem do Ato Conjunto RFB/CGIBS nº 4/2026, que fixa 1º/12/2026 como prazo para a NFS-e, mas só para quem já é contribuinte de IBS/CBS.
- Quem só rateia despesa comum não é contribuinte, conforme o art. 26, caput, I, da LC 214/2025, e por isso não emite nota fiscal da cota.
- Vira contribuinte parcial o condomínio cuja receita de terceiros (antena, estacionamento, salão de festas alugado) ultrapassa 20% da receita total.
- Vira contribuinte sobre tudo o condomínio que optar voluntariamente pelo regime regular: é escolha, não imposição automática.
- O layout técnico da NFS-e condominial só sai em 1º de outubro de 2026, e ainda não está definido se a nota será por unidade ou consolidada por período.
O que diz a norma que originou a obrigação de nota fiscal da cota
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, publicado no Diário Oficial da União em 31/07/2026, organiza o cronograma de obrigatoriedade da nota fiscal eletrônica sob o novo sistema tributário. O art. 1º, inciso III, alínea “f”, determina a emissão de NFS-e sobre cotas e demais valores condominiais a partir de 1º de dezembro de 2026, dentro de um calendário de ondas que também alcança outros setores em datas anteriores (03/08, 01/10 e 15/11/2026).
O que essa norma faz é técnico: ela fixa quando o documento fiscal precisa ser emitido, para quem já tem essa obrigação. Ela não cria, sozinha, um novo contribuinte. Quem responde a essa segunda pergunta, quem é contribuinte de IBS/CBS no universo condominial, é a Lei Complementar nº 214/2025, que regulamenta o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) criados pela Emenda Constitucional nº 132/2023.
Obrigação acessória não é a mesma coisa que obrigação principal. Emitir nota fiscal é uma obrigação acessória: um dever de documentar uma operação. Pagar tributo é obrigação principal. O Ato Conjunto trata só da primeira, e mesmo essa só se aplica a quem já tem obrigação principal por força do art. 26 da LC 214/2025. Confundir as duas é o que sustenta o boato de que “todo condomínio vai emitir nota fiscal”.
Quem realmente precisa emitir nota fiscal da cota condominial
O Secovi Rio estruturou o esclarecimento oficial em três situações, previstas no art. 26 da LC 214/2025. É a moldura mais clara para o síndico entender em qual grupo o seu condomínio se encaixa.
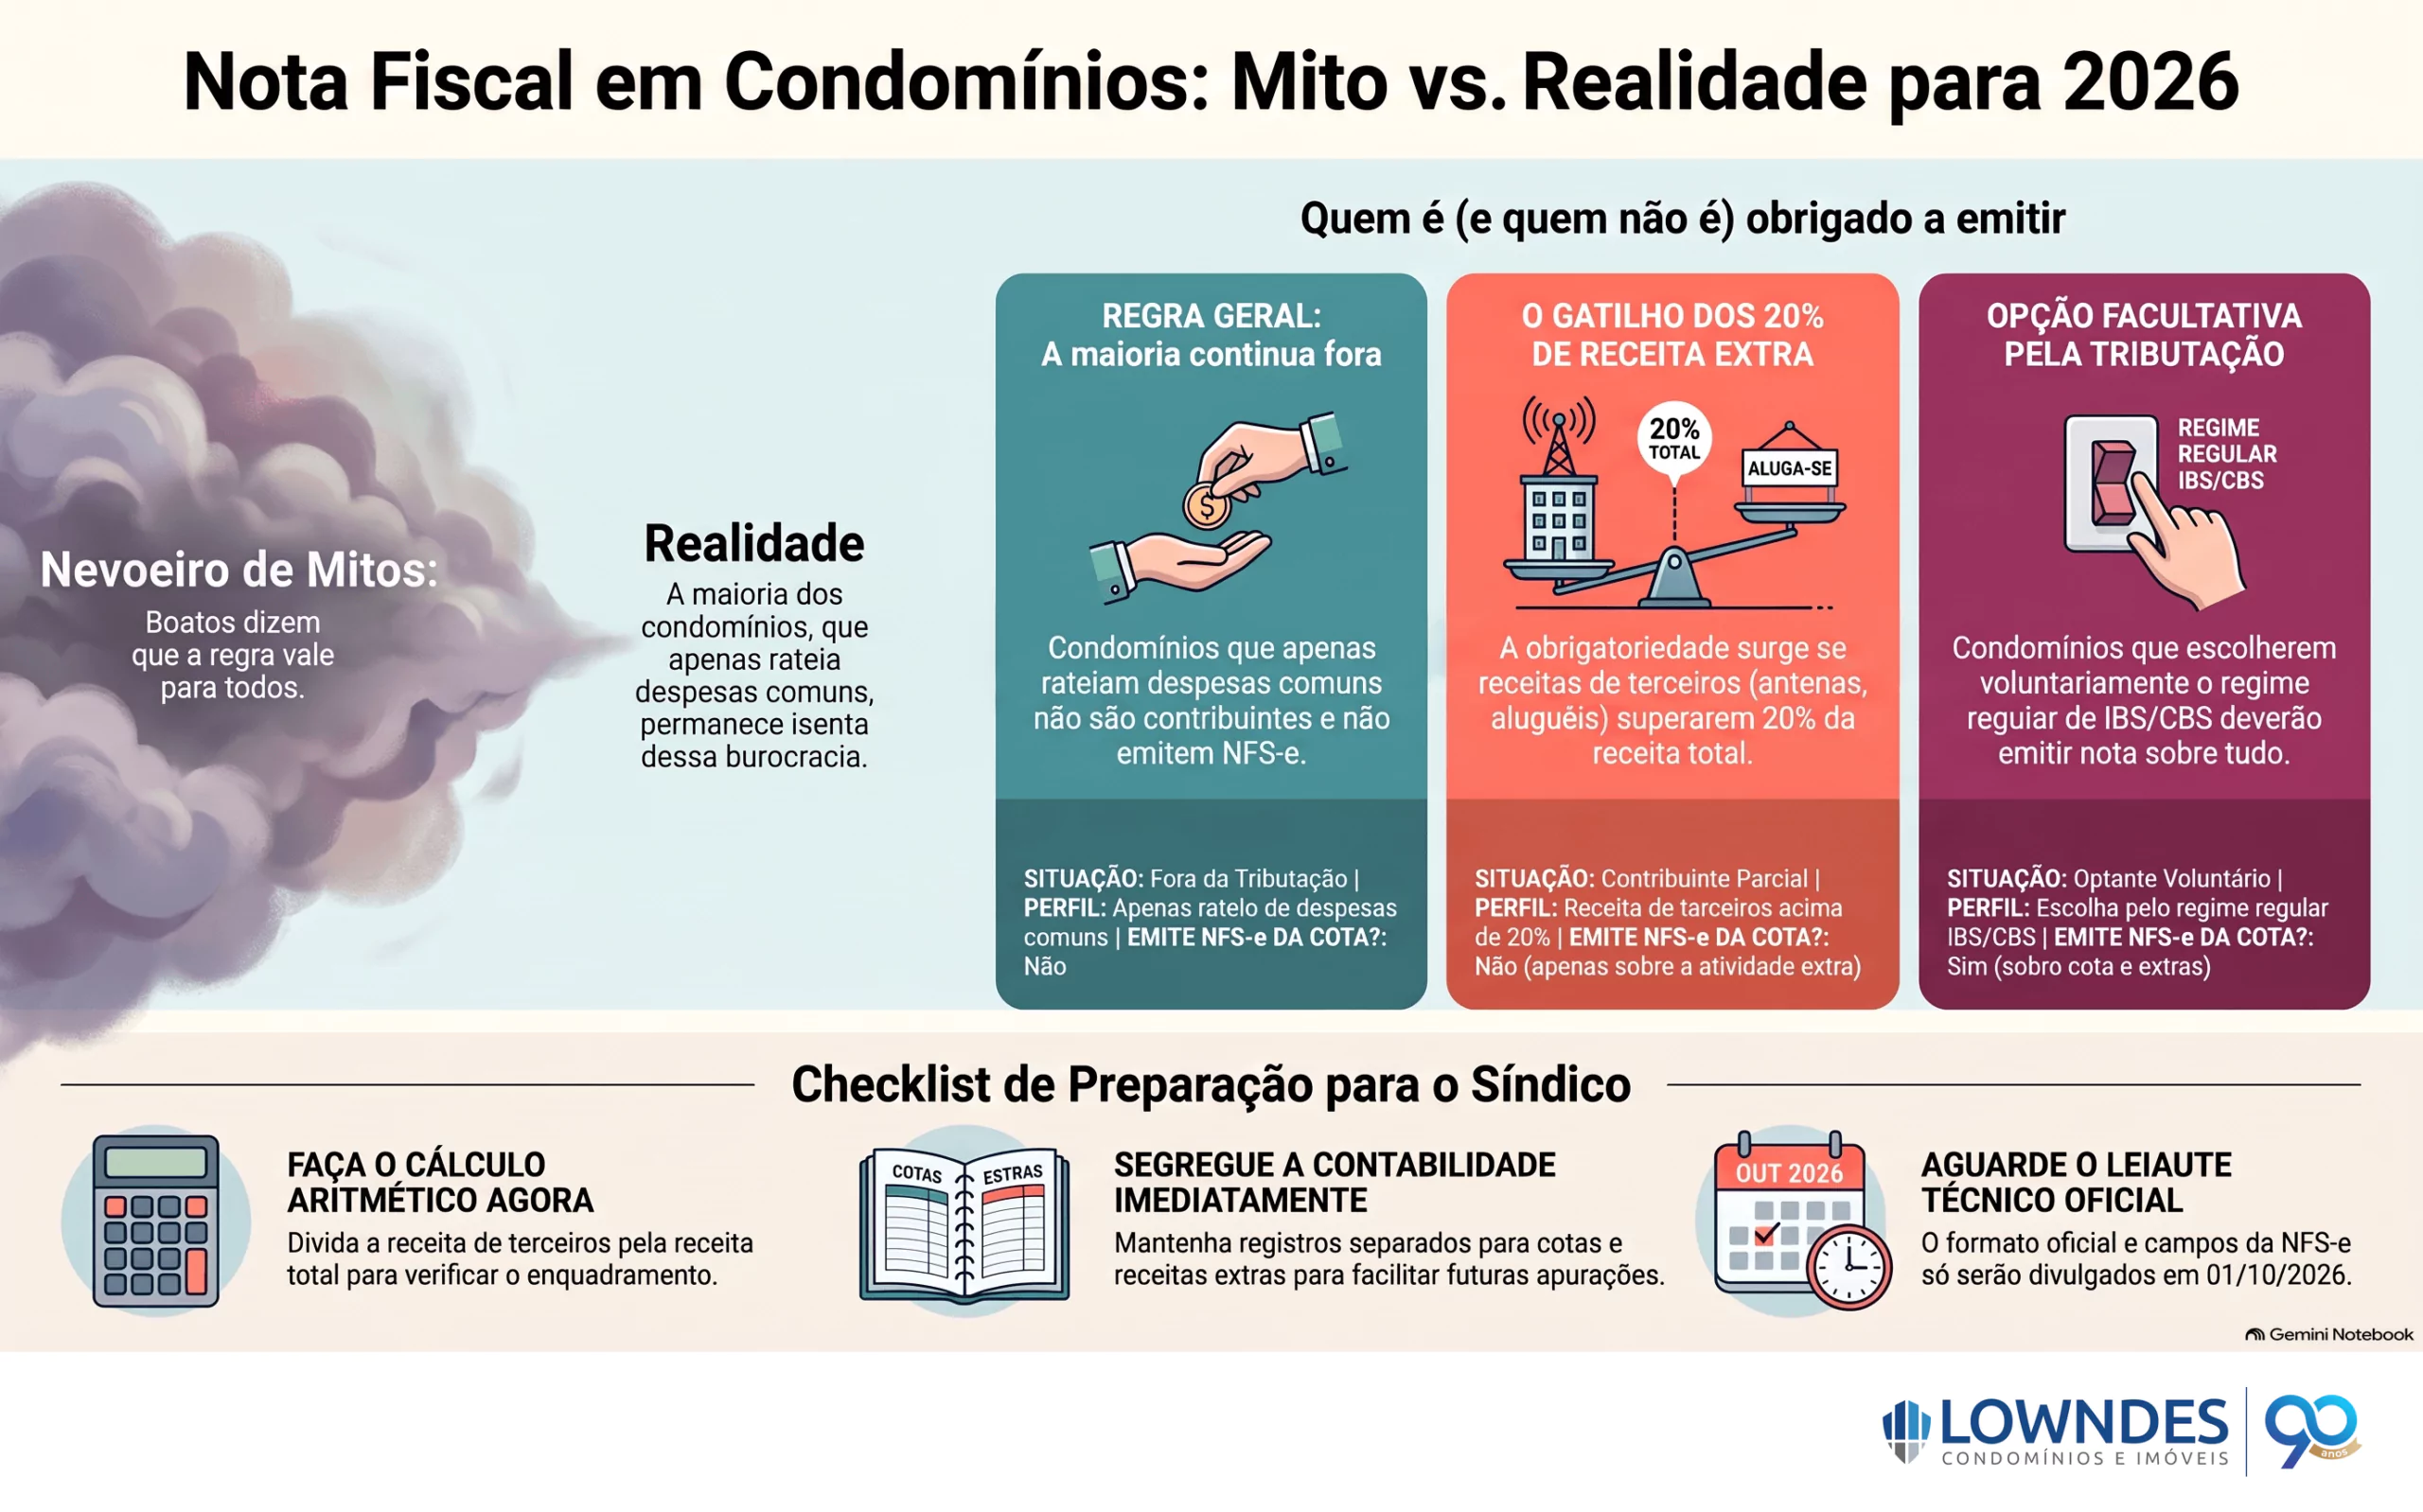
Condomínio vai ter que emitir nota fiscal da cota? O que muda em 1º de dezembro de 2026 — Lowndes
| Situação | Quem se enquadra | É contribuinte? | Emite NFS-e da cota? |
|---|---|---|---|
| 1. Fora da tributação (regra geral) | Condomínio que só rateia despesas comuns entre os condôminos | Não | Não |
| 2. Contribuinte parcial | Condomínio não optante com receita de terceiros (antena, estacionamento, salão, publicidade) acima de 20% da receita total | Só sobre essas atividades | Só sobre essas atividades |
| 3. Opção facultativa | Condomínio que opta pelo regime regular de IBS/CBS (art. 26, §1º, I) | Sim, sobre tudo | Sim, inclusive sobre a cota |
Na prática, isso significa que a maioria dos condomínios brasileiros, que vive só do rateio de despesas comuns entre os moradores, permanece na situação 1: fora da tributação e fora da obrigação de emitir nota fiscal da cota condominial. Boleto, recibo e extrato financeiro continuam sendo os documentos que comprovam o pagamento, exatamente como hoje.
Receitas de terceiros típicas que empurram o condomínio para a situação 2: antena de operadora de telefonia instalada na cobertura, publicidade em fachada ou elevador, estacionamento explorado comercialmente para não moradores, salão de festas alugado para eventos de fora, máquinas de venda automática. Se a soma dessas receitas ultrapassar 20% da receita total do condomínio, ele vira contribuinte parcial (art. 26, §2º, II, “a”), mas só sobre essas atividades. A cota continua fora.
O que ainda está pendente de regulamentação
Antes de qualquer condomínio se organizar operacionalmente, três pontos importantes seguem sem definição, e vale acompanhar em vez de antecipar um cenário:
📐 Apuração dos 20%
A LC 214/2025 ainda não define se o índice que separa a situação 1 da situação 2 é apurado em base mensal, trimestral ou anual. Condomínios com receita de terceiros devem manter controle contábil separado desde já.
🧾 Leiaute técnico da NFS-e
Os campos, prazos e formato específicos da nota fiscal condominial só são divulgados em 1º de outubro de 2026, com base no Decreto nº 12.955/2026, art. 116, II. Só a partir dele dá para fechar os procedimentos com segurança.
🔢 Nota por unidade ou consolidada?
Ainda não está decidido se a NFS-e será emitida uma por unidade ou de forma consolidada por período. Em condomínios com muitas unidades, a emissão individualizada eleva bastante a carga operacional.
💼 Custo administrativo novo
Para quem for alcançado pela obrigação, a rotina de emitir, conferir e armazenar notas é trabalho novo, o que pode justificar rever o contrato de honorários com a administradora quando essa atividade não estiver prevista.
Deixe a Lowndes acompanhar a reforma tributária pelo seu condomínio
Enquadramento, contabilidade segregada e comunicação com os condôminos: a Lowndes já monitora o cronograma da reforma e prepara os condomínios que administra para dezembro de 2026. Peça uma proposta.
Solicitar propostaPor que o boato pegou tão forte entre síndicos
Parte da confusão vem de uma leitura apressada do próprio Ato Conjunto RFB/CGIBS nº 4: a norma cita expressamente “condomínios” no cronograma de obrigatoriedade, e quem lê só essa linha, sem cruzar com o art. 26 da LC 214/2025, conclui que a menção vale para todos. Outra parte vem da proximidade com discussões reais sobre a taxa de condomínio vai subir com a reforma tributária?, que é um efeito diferente (indireto, via fornecedores) e acontece independentemente de o condomínio emitir ou não nota fiscal da cota.
A recomendação do Secovi Rio, e que a Lowndes reforça aqui, é simples: não decidir com base em mensagem de grupo ou publicação de rede social. A Receita Federal e o Secovi Rio são as fontes que valem checar antes de qualquer mudança de rotina na administração do condomínio.
Como saber qual a situação do seu condomínio
O art. 26 da LC 214/2025 divide os condomínios em três situações, já mostradas na tabela acima. Antes do passo a passo, vale recapitular cada uma:
- Situação 1, fora da tributação: o condomínio só rateia despesas comuns entre os condôminos. É o caso da maioria e não exige nota fiscal da cota.
- Situação 2, contribuinte parcial: o condomínio não optante tem receita de terceiros (antena, estacionamento, salão alugado, publicidade) acima de 20% da receita total. Só essas atividades entram na tributação; a cota continua fora.
- Situação 3, opção facultativa: o condomínio opta voluntariamente pelo regime regular de IBS/CBS e passa a ser contribuinte sobre tudo, inclusive a cota.
A situação 3 depende de opção da assembleia, não de cálculo. Já a situação 2 é a que costuma pegar o síndico de surpresa, e o primeiro passo para identificá-la é aritmético: cabe a você cobrar esse cálculo da administração e apresentá-lo com transparência para a assembleia.
- Levante todas as fontes de receita do condomínioSepare o que é cota (rateio de despesa comum) do que é receita de terceiros: antena, estacionamento comercial, salão alugado para não moradores, publicidade.
- Calcule o percentual de receita de terceirosDivida a receita de terceiros pela receita total e multiplique por 100. Se o resultado ultrapassar 20%, o condomínio provavelmente entra na situação de contribuinte parcial.
- Revise os contratos que geram essa receitaContratos de exploração de área comum devem prever quem absorve o custo tributário; sem renegociação, ele fica com o condomínio.
- Segregue a contabilidadeMantenha registros separados de cota e de receita de terceiros, já que a apuração pode ser cobrada em base mensal, trimestral ou anual.
- Consulte a administradora antes de dezembroSe houver enquadramento, é preciso habilitar o CNPJ do condomínio nas plataformas fiscais e organizar a emissão da NFS-e antes do prazo.
✅ Antes de 1º de dezembro de 2026
Seis conferências para não ser pego de surpresa
Receita de terceiros dividida pela receita total, para saber se passa de 20%.
Cota e receita de terceiros em registros separados, desde já.
Cláusulas de antena, estacionamento e salão prevendo quem absorve o tributo.
Se enquadrado, cadastro nas plataformas fiscais (PNAT) feito com antecedência.
Se houver enquadramento, alinhar com a administradora se a rotina de emitir e conferir notas está prevista no contrato.
Nenhuma decisão baseada em grupo de WhatsApp: sempre confirmar com a administradora ou o Secovi Rio.
O enquadramento certo evita gasto e risco desnecessários
Calcular mal o percentual de receita de terceiros pode levar o condomínio a emitir nota fiscal sem precisar, ou a ficar de fora quando deveria estar dentro. A Lowndes acompanha o cronograma da reforma e apoia a segregação contábil de cada condomínio administrado, um trabalho que passa pela Lowndes Auditoria. Veja como isso se conecta com o rateio do dia a dia em despesas ordinárias e extraordinárias, e reveja também o panorama completo em reforma tributária no condomínio: guia do síndico para 2026 e 2027.
A reforma tributária muda peças importantes da rotina financeira do condomínio, mas não do jeito que o boato descreve. Entender exatamente onde o seu condomínio se encaixa, hoje, é o que evita duas armadilhas opostas: gastar tempo e dinheiro com uma obrigação que não existe, ou ser pego de surpresa em dezembro por uma obrigação que existe e não foi identificada a tempo. Para revisar como cada item da cota é formado hoje, independente da nota fiscal, veja taxa de condomínio: como é calculada e o que está incluída.
Perguntas frequentes sobre nota fiscal da cota condominial
Meu condomínio vai ter que emitir nota fiscal da cota a partir de dezembro de 2026?
Só se o seu condomínio se enquadrar como contribuinte de IBS/CBS conforme o art. 26 da LC 214/2025: receita de terceiros acima de 20% da receita total, ou opção voluntária pelo regime regular. O condomínio que só rateia despesas comuns entre os moradores não entra nessa obrigação.
O que diz o Ato Conjunto RFB/CGIBS nº 4/2026?
Fixa o cronograma de obrigatoriedade da nota fiscal de serviço eletrônica (NFS-e) para vários setores, incluindo cotas e valores condominiais a partir de 1º de dezembro de 2026. Ele define quando emitir, não quem é contribuinte. Essa segunda resposta está na LC 214/2025.
Quais condomínios são obrigados a emitir NFS-e da cota?
Apenas os enquadrados como contribuintes parciais (receita de terceiros acima de 20% da receita total) ou os que optarem voluntariamente pelo regime regular de IBS/CBS. A maioria dos condomínios, que só rateia despesa comum, fica fora.
O que é contribuinte parcial de IBS/CBS no condomínio?
É o condomínio não optante cuja receita de terceiros (antena, estacionamento comercial, salão de festas alugado, publicidade) ultrapassa 20% da receita total. Ele vira contribuinte só sobre essas atividades específicas; a cota continua fora da tributação.
O que muda para o condomínio que só rateia despesas comuns?
Nada muda na emissão de documentos: boleto, recibo e extrato financeiro continuam comprovando o pagamento da cota, como hoje. Esse condomínio não é contribuinte de IBS/CBS e não tem obrigação de emitir nota fiscal da cota (art. 26, caput, I, da LC 214/2025).
Qual a diferença entre obrigação acessória e obrigação principal?
Obrigação principal é pagar tributo. Obrigação acessória é um dever de documentar, como emitir nota fiscal. O Ato Conjunto RFB/CGIBS nº 4 trata só da obrigação acessória, e mesmo essa só recai sobre quem já tem obrigação principal por ser contribuinte de IBS/CBS.
O layout da nota fiscal condominial já está definido?
Não. Os campos, prazos e formato técnico da NFS-e condominial só são divulgados em 1º de outubro de 2026, conforme o art. 116, II, do Decreto nº 12.955/2026. Também não está decidido se a nota será emitida por unidade ou de forma consolidada.
O que o síndico deve fazer até 1º de dezembro de 2026?
Calcular o percentual de receita de terceiros sobre a receita total, segregar essas receitas na contabilidade, revisar contratos de exploração de área comum e conversar com a administradora sobre o enquadramento. Se houver obrigação, o CNPJ do condomínio precisa estar habilitado nas plataformas fiscais antes do prazo.